


Viete, koľko daní je v cene litra benzínu, fľaše slivovice alebo krabičky cigariet? Budete prekvapení.
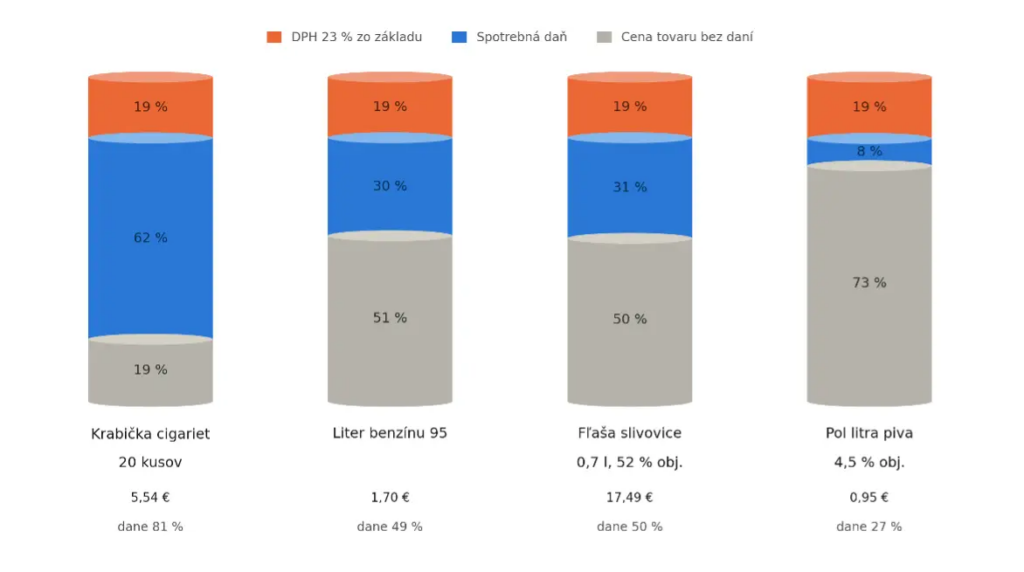
Pri nákupe bežného tovaru zaplatíte v cene asi pätinu na dani. Pri fľaši slivovice aj pri litri benzínu je to takmer polovica a pri krabičke cigariet vyše osemdesiat percent. Daň, ktorú pri pokladni zaplatíte vy, pritom štátu odviedol niekto celkom iný a dávno predtým, než ste do obchodu vošli.
Do ceny každého tovaru vstupuje daň z pridanej hodnoty. Predajca ju pripočíta k cene, vyberie od zákazníka a odvedie štátu. Zo zisku potom odvedie ešte daň z príjmov. To pozná každý podnikateľ.
Pri troch skupinách výrobkov, ktoré si rozoberieme, pribúda ďalšia vrstva. Minerálne oleje, teda benzín a nafta, tabakové výrobky a alkoholické nápoje podliehajú spotrebnej dani. Podlieha jej aj elektrina, uhlie a zemný plyn. Táto daň sa neviaže na hodnotu tovaru, ale na množstvo: na liter čistého alkoholu, na tisíc litrov benzínu, na tisíc cigariet.
Vzniká vtedy, keď tovar opustí režim pozastavenia dane, spravidla keď vyjde z daňového skladu k prvému odberateľovi.
Poradie je dôležitejšie, než sa zdá. Spotrebná daň sa pripočíta k cene tovaru a daň z pridanej hodnoty sa počíta až z takto zvýšenej sumy, lebo zákon o DPH zahŕňa do základu dane aj iné dane vzťahujúce sa na tovar. Štát teda zdaňuje aj vlastnú daň.
Na litri benzínu sa to ukáže najrýchlejšie. Pri priemernej cene 1,701 eura pripadá na spotrebnú daň 51,4 centa a na daň z pridanej hodnoty ďalších 31,8 centa. Na palivo, dopravu, prevádzku čerpacej stanice a maržu celého reťazca ostáva 87 centov. Dane tvoria 49 percent ceny.
Fľaša slivovice s objemom 0,7 litra a obsahom alkoholu 52 percent, teda taká, aká sa u nás bežne predáva, nesie spotrebnú daň 5,43 eura, keďže základná sadzba z liehu je 1 490,40 eura na hektoliter čistého alkoholu. Pri cene 17,49 eura k tomu pribudne DPH 3,27 eura a dane tvoria takmer päťdesiat percent. Fľaša destilátu a liter benzínu sú teda zdanené takmer rovnako.
Daň totiž nesleduje cenu fľaše, ale alkohol v nej. Rovnako veľká fľaša absintu so sedemdesiatimi percentami preto nesie 7,30 eura, o tretinu viac, hoci sadzba je tá istá. Pol litra piva so 4,5 percenta alkoholu nesie osem centov a tiché víno nulu, zákon mu sadzbu neurčil.
Krabička cigariet je iná liga. Pri váženej priemernej cene, ktorú určuje Finančné riaditeľstvo, stojí 5,54 eura. Spotrebná daň z nej predstavuje 3,44 eura, lebo sa počíta ako pevná suma na kus plus štvrtina z ceny. DPH pridá ďalších 1,04 eura. Štátu pripadá 4,48 eura a výrobcovi, veľkoobchodu aj trafike ostáva dokopy 1,06 eura. Dane tvoria 81 percent ceny.
Jedno číslo mätie aj skúsených, tak si dovolím krátke matematické okienko. Predajca počíta zdola nahor: k cene bez dane, teda k stovke, pripočíta 23 a vyjde mu 123. Zákazník číta to isté zhora nadol: v tých 123 sedí 23 na dani, teda 18,7 percenta zo sumy na bločku. Sadzba je stále 23 percent, len meriame z iného základu. Preto v grafoch nemáme uvedené, že DPH je 23% z výslednej ceny, hoci sadzba DPH je 23%, lebo by to nebola pravda.
Pre podnikateľa z toho plynie niečo, čo zákazník nevidí. Daň neodvádza ten, kto tovar kúpi, ale ten, kto ho uviedol do daňového voľného obehu, a to do 25. dňa nasledujúceho mesiaca. Kartón, ktorý ešte leží na palete, je už štátu zaplatený. Kto prevádzkuje daňový sklad, navyše skladá zábezpeku vo výške dane za priemerný mesiac. Pri komodite, kde daň tvorí štyri pätiny ceny, to nie je administratívna položka, ale úverová linka, ktorú si firma financuje sama.
A tu sa téma láme do niečoho vážnejšieho. Kto daň obíde, nezíska desatinu marže, ale cenový priestor zodpovedajúci polovici ceny alebo blížiaci sa štyrom pätinám ceny. Poctivý dovozca ani distribútor mu nemá čím konkurovať. Zákon preto rieši dôkazné bremeno tvrdo. Daňová povinnosť vzniká už dňom, keď sa u osoby zistí tovar, ktorého pôvod alebo spôsob nadobudnutia nevie preukázať.
Zhrnuté pre obe strany pultu. Spotrebiteľ pri benzíne, tvrdom alkohole a cigaretách neplatí prevažne cenu tovaru, ale daň. Podnikateľ ju odvedie skôr, než mu odberateľ zaplatí, drží v zábezpeke ďalší kapitál a pri zlyhaní evidencie riskuje vyrubenie tej istej dane druhýkrát, pokutu aj zabezpečenie tovaru. Pri takomto podiele daní stačí na likvidáciu inak zdravej firmy jediné. Aby jej štát niekoľko mesiacov nevrátil to, na čo má nárok. O tom bude druhá časť o týždeň.