


Wissen Sie, wie viel Steuer im Preis eines Liters Benzin, einer Flasche Slivovitz oder einer Schachtel Zigaretten steckt? Sie werden überrascht sein.
Beim Kauf gewöhnlicher Waren zahlen Sie im Preis etwa ein Fünftel Steuer. Bei einer Flasche Slivovitz und bei einem Liter Benzin ist es fast die Hälfte, bei einer Schachtel Zigaretten über achtzig Prozent. Die Steuer, die Sie an der Kasse zahlen, hat dabei jemand ganz anderes an den Staat abgeführt, und zwar lange bevor Sie das Geschäft betreten haben.
In den Preis jeder Ware fließt die Mehrwertsteuer ein. Der Verkäufer schlägt sie auf den Preis auf, erhebt sie vom Kunden und führt sie an den Staat ab. Vom Gewinn führt er dann noch die Einkommensteuer ab. Das kennt jeder Unternehmer.
Bei den drei Produktgruppen, die wir uns ansehen, kommt eine weitere Ebene hinzu. Mineralöle, also Benzin und Diesel, Tabakwaren und alkoholische Getränke unterliegen der Verbrauchsteuer. Ihr unterliegen auch Strom, Kohle und Erdgas. Diese Steuer knüpft nicht an den Wert der Ware an, sondern an die Menge: je Liter reinen Alkohols, je tausend Liter Benzin, je tausend Zigaretten.
Sie entsteht, wenn die Ware das Steueraussetzungsverfahren verlässt, in der Regel, wenn sie das Steuerlager in Richtung des ersten Abnehmers verlässt.
Die Reihenfolge ist wichtiger, als es scheint. Die Verbrauchsteuer wird dem Warenpreis zugeschlagen, und die Mehrwertsteuer wird erst auf den so erhöhten Betrag berechnet, denn das Mehrwertsteuergesetz bezieht auch andere auf die Ware entfallende Steuern in die Bemessungsgrundlage ein. Der Staat besteuert also auch seine eigene Steuer.
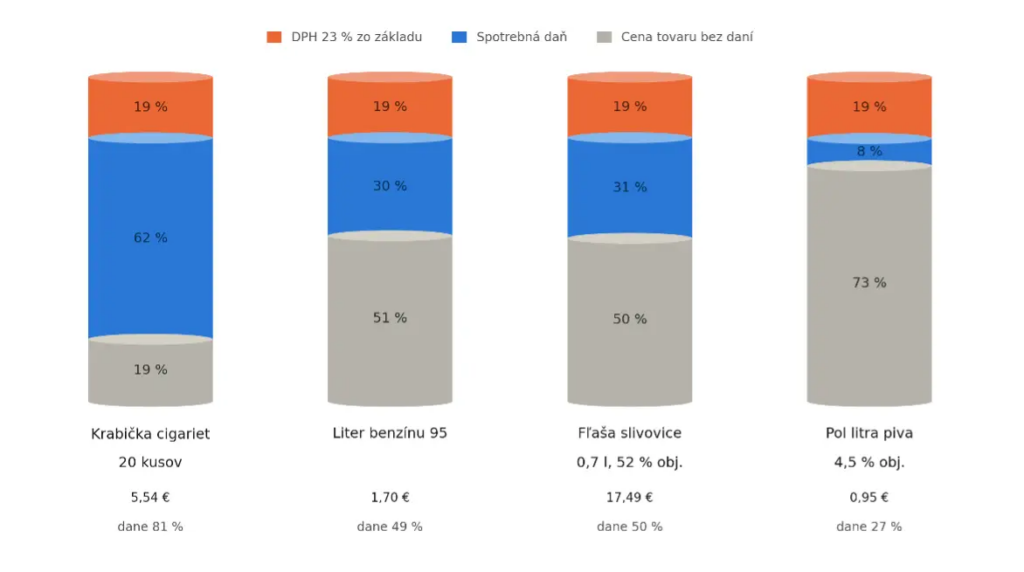
Am Liter Benzin zeigt sich das am schnellsten. Bei einem Durchschnittspreis von 1,701 Euro entfallen 51,4 Cent auf die Verbrauchsteuer und weitere 31,8 Cent auf die Mehrwertsteuer. Für den Kraftstoff, den Transport, den Betrieb der Tankstelle und die Marge der gesamten Kette bleiben 87 Cent. Die Steuern machen 49 Prozent des Preises aus.
Eine Flasche Slivovitz mit 0,7 Litern und einem Alkoholgehalt von 52 Prozent, wie sie bei uns üblicherweise verkauft wird, trägt eine Verbrauchsteuer von 5,43 Euro, da der Regelsteuersatz für Alkohol 1 490,40 Euro je Hektoliter reinen Alkohols beträgt. Bei einem Preis von 17,49 Euro kommen 3,27 Euro Mehrwertsteuer hinzu, und die Steuern machen fast fünfzig Prozent aus. Eine Flasche Spirituosen und ein Liter Benzin sind also nahezu gleich besteuert.
Die Steuer folgt nämlich nicht dem Preis der Flasche, sondern dem Alkohol darin. Eine gleich große Flasche Absinth mit siebzig Prozent trägt daher 7,30 Euro, ein Drittel mehr, obwohl der Steuersatz derselbe ist. Ein halber Liter Bier mit 4,5 Prozent Alkohol trägt acht Cent, stiller Wein nichts, das Gesetz hat für ihn keinen Steuersatz festgelegt.
Eine Schachtel Zigaretten spielt in einer anderen Liga. Beim gewichteten Durchschnittspreis, den die Finanzdirektion festlegt, kostet sie 5,54 Euro. Die Verbrauchsteuer darauf beträgt 3,44 Euro, da sie als fester Betrag je Stück zuzüglich eines Viertels des Preises berechnet wird. Die Mehrwertsteuer fügt weitere 1,04 Euro hinzu. Auf den Staat entfallen 4,48 Euro, dem Hersteller, dem Großhandel und dem Tabakladen bleiben zusammen 1,06 Euro. Die Steuern machen 81 Prozent des Preises aus.
Eine Zahl verwirrt selbst Erfahrene, daher erlaube ich mir einen kurzen mathematischen Exkurs. Der Verkäufer rechnet von unten nach oben: Zum Preis ohne Steuer, also zu hundert, schlägt er 23 auf und kommt auf 123. Der Kunde liest dasselbe von oben nach unten: In diesen 123 stecken 23 Steuer, also 18,7 Prozent des Betrags auf dem Kassenbon. Der Steuersatz beträgt weiterhin 23 Prozent, wir messen nur von einer anderen Basis aus. Deshalb geben wir in den Grafiken nicht an, dass die Mehrwertsteuer 23 % des Endpreises ausmacht, obwohl der Mehrwertsteuersatz 23 % beträgt, denn das wäre nicht zutreffend.
Für den Unternehmer ergibt sich daraus etwas, das der Kunde nicht sieht. Die Steuer führt nicht ab, wer die Ware kauft, sondern wer sie in den steuerrechtlich freien Verkehr überführt hat, und zwar bis zum 25. Tag des Folgemonats. Ein Karton, der noch auf der Palette liegt, ist dem Staat bereits bezahlt. Wer ein Steuerlager betreibt, leistet zudem eine Sicherheit in Höhe der Steuer für einen durchschnittlichen Monat. Bei einer Ware, deren Preis zu vier Fünfteln aus Steuer besteht, ist das kein Verwaltungsposten, sondern eine Kreditlinie, die das Unternehmen selbst finanziert.
Und hier wendet sich das Thema zu etwas Ernsterem. Wer die Steuer umgeht, gewinnt nicht ein Zehntel der Marge, sondern einen Preisspielraum, der der Hälfte des Preises entspricht oder sich vier Fünfteln des Preises nähert. Ein ehrlicher Einführer oder Händler hat dem nichts entgegenzusetzen. Das Gesetz regelt die Beweislast daher streng. Die Steuerpflicht entsteht bereits an dem Tag, an dem bei einer Person Ware festgestellt wird, deren Herkunft oder Erwerbsweise sie nicht nachweisen kann.
Zusammengefasst für beide Seiten der Theke: Der Verbraucher zahlt bei Benzin, Spirituosen und Zigaretten überwiegend nicht den Preis der Ware, sondern Steuer. Der Unternehmer führt sie ab, bevor ihn sein Abnehmer bezahlt, bindet zusätzliches Kapital in der Sicherheit und riskiert bei mangelhafter Buchführung, dieselbe Steuer ein zweites Mal festgesetzt zu bekommen, eine Geldbuße und die Sicherstellung der Ware. Bei einem solchen Steueranteil genügt eines, um ein ansonsten gesundes Unternehmen zu ruinieren: dass ihm der Staat mehrere Monate lang nicht erstattet, worauf es Anspruch hat. Davon handelt der zweite Teil in einer Woche.