


Erinnern Sie sich an den roten Diesel?
Eine halbe Million Kronen für eine Spur im Tank. Genau so viel kostete roter Diesel am falschen Ort, unabhängig davon, ob er absichtlich oder versehentlich dorthin gelangt war. Aus unserer Zeit in der Zollverwaltung kennen wir ihn von der „staatlichen“ Seite, und seine Geschichte halte ich bis heute für das beste Lehrbuch darüber, wie Steuervergünstigungen gestaltet werden – und wie sie scheitern.
Wie es funktionierte
Von 2004 bis Ende 2010 galt für gekennzeichnete Gasöle ein ermäßigter Verbrauchsteuersatz. Den rechtlichen Rahmen bildete das Gesetz Nr. 98/2004 Slg. über die Verbrauchsteuer auf Mineralöl, das in § 7 der ursprünglichen Fassung einen ermäßigten Satz von 6 800 Kronen je 1 000 Liter festlegte, umgerechnet rund 226 Euro. In der Praxis bedeutete das einen Literpreis von etwa 0,83 Euro statt der späteren 1,25 Euro – bei Hunderttausenden Litern im Jahr ein Unterschied, der über die Wirtschaftlichkeit einer ganzen landwirtschaftlichen Genossenschaft entschied.
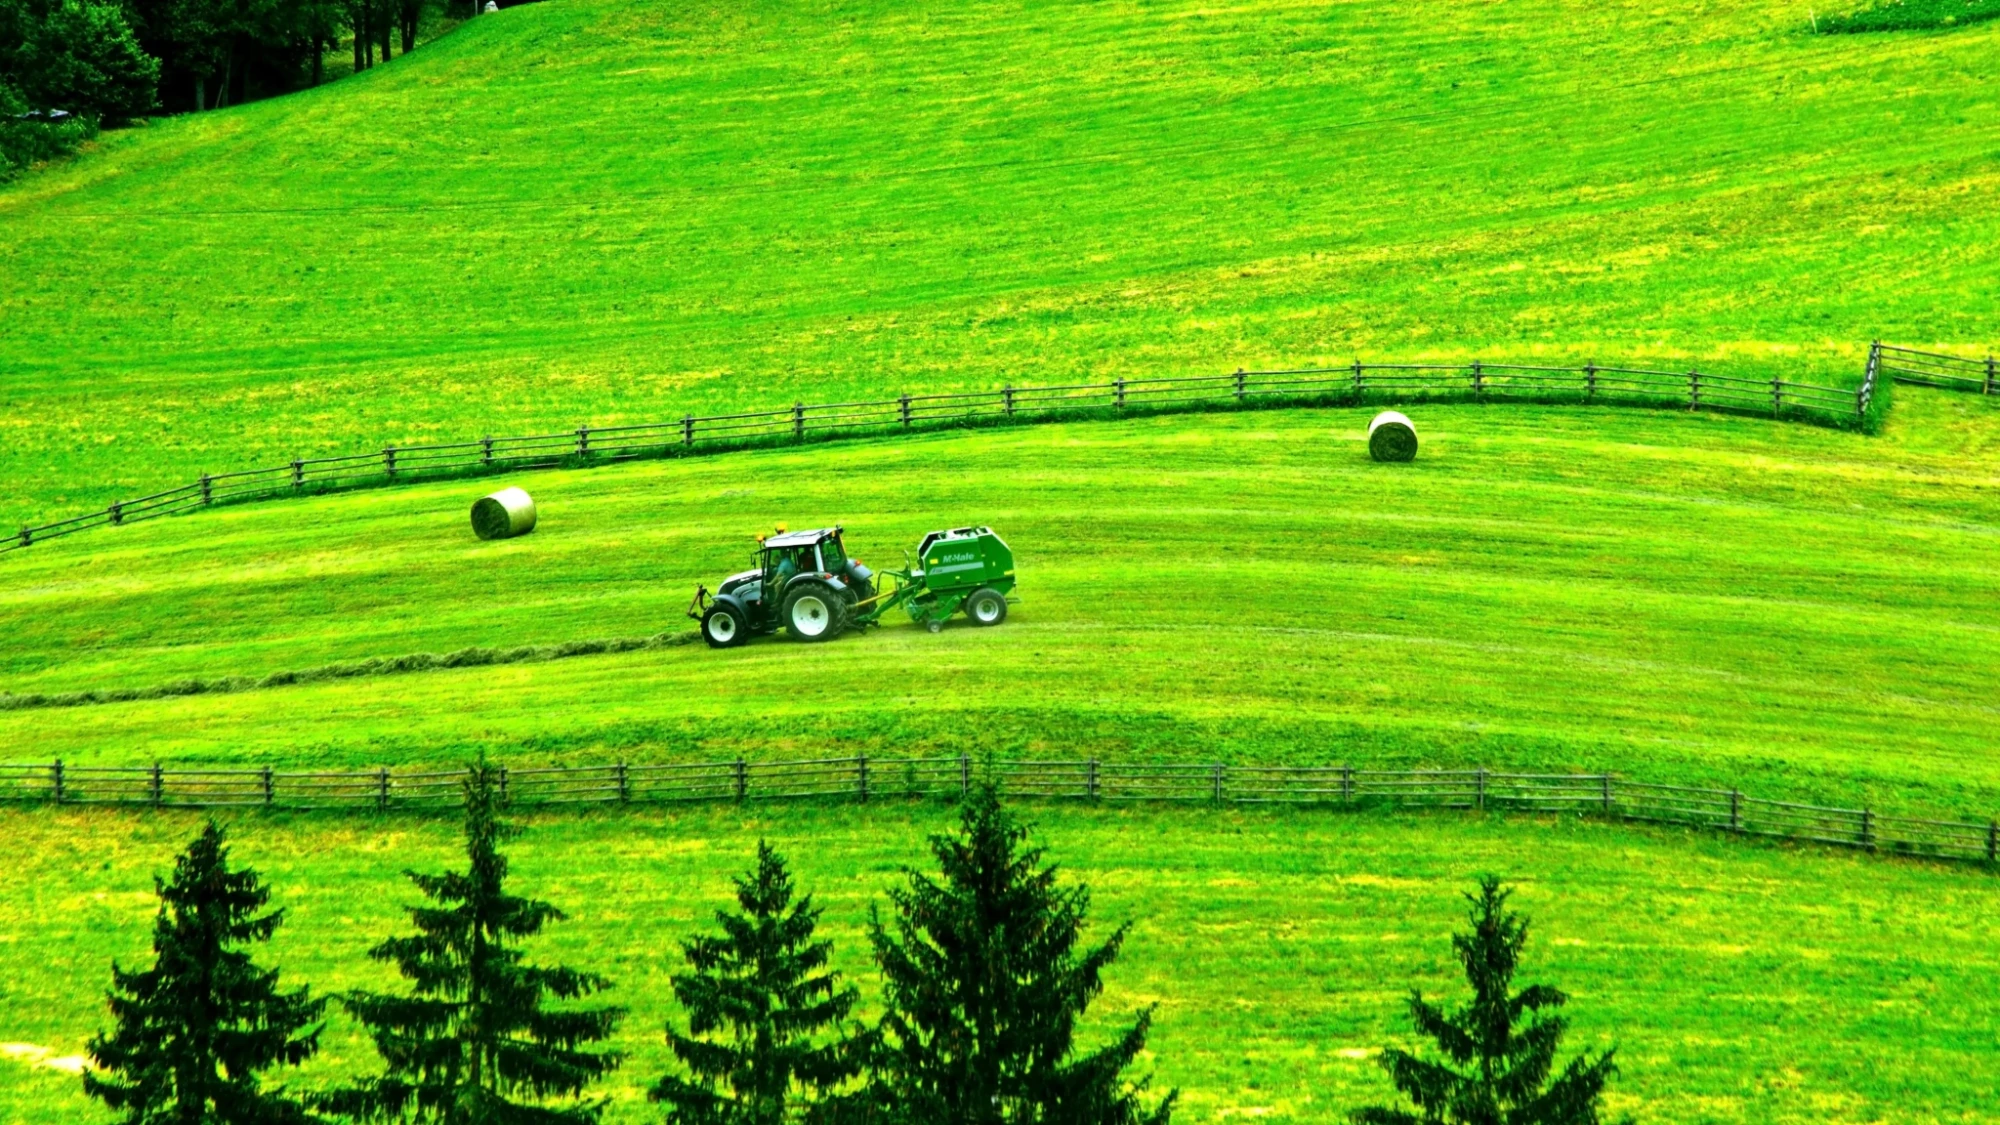
Die Vergünstigung hatte eine Bedingung: den bestimmten Verwendungszweck. Das Gesetz legte ihn in § 7 genau fest, und die Landwirte waren darin nicht allein. Roter Diesel durfte auch als Brennstoff zur Wärmeerzeugung, zum Antrieb von Schienenfahrzeugen im Eisenbahnverkehr und zum Antrieb von Motoren stationärer Stromerzeugungsanlagen verwendet werden, sodass auch Lokomotiven und Generatoren ihn tankten. Der Schwerpunkt des Systems – und fast aller Probleme damit – lag jedoch auf den Feldern. Bei Maschinen erlaubte das Gesetz roten Diesel nur für Arbeiten in der landwirtschaftlichen Erzeugung mit Produktionscharakter oder für im Rahmen eines Gewerbes erbrachte Dienstleistungen, und zwar ausschließlich. In den Tank eines gewöhnlichen Kraftfahrzeugs im Straßenverkehr durfte er nie gelangen. Um dies überwachen zu können, wurde der Kraftstoff mit einem roten Farbstoff und einem Markierstoff gekennzeichnet. Beziehen durften ihn nur registrierte Verwenderbetriebe, jede Maschine musste erfasst sein, jede Vermietung und jede Verlagerung war zu melden, Lager benötigten eine Bewilligung. Große Genossenschaften bewältigten dies mit eigenen Lagertanks; kleine Landwirte konnten sich solche Kapazitäten nicht leisten und fuhren mit ihren Maschinen direkt zur Tankstelle. Der Papierkram war erheblich. Und am Ende der Kette standen die Zöllner mit dem Probenahmeset.
Warum sich jeder daran erinnert
Kontrolliert wurden die Tanks auf den Feldern wie auf den Straßen. Im Gelände taten dies mobile Kontrollgruppen, bekannt unter dem Kürzel KOMOS: Sie hielten einen Traktor oder ein Auto an, entnahmen eine Probe aus dem Tank und kannten das Testergebnis noch an Ort und Stelle. Und hier liegt das Detail, weshalb sich auch Menschen an den roten Diesel erinnern, die mit Landwirtschaft nichts zu tun hatten: Der Markierstoff ließ sich praktisch nicht aus dem Tank entfernen. Die Spuren blieben sehr lange nachweisbar, selbst nach mehrmaligem Tanken von gewöhnlichem Diesel. Wer einmal roten Diesel getankt hatte, ob absichtlich oder versehentlich, konnte es nicht verbergen. Die Sanktion unterschied dabei nicht, ob Vorsatz vorlag oder ein Kanister, den jemand in der Garage falsch beschriftet hatte.
Und es war keine gewöhnliche Sanktion. Für die Verwendung von gekennzeichnetem Gasöl entgegen dem bestimmten Zweck sah das Gesetz eine Geldbuße von einer halben Million Kronen vor, umgerechnet fast 16 600 Euro, und zwar in fester Höhe. Kein Ermessen, keine Abstufung nach Menge, Umständen oder Grad des Verschuldens. Für ein großes Unternehmen ein spürbarer Kostenfaktor, für einen kleinen Landwirt eine existenzvernichtende Summe. Die Zollverwaltung warnte öffentlich davor und trieb die Geldbußen auch im Vollstreckungsweg bei.
Am härtesten war jedoch, dass das Gesetz keine Bestimmung zur Abmilderung seiner eigenen Härte kannte. Kein Mäßigungsrecht, keine Möglichkeit, die Geldbuße zu senken oder zu erlassen, obwohl dies gerade bei diesen Geldbußen in vielen Fällen mehr als gerechtfertigt gewesen wäre. Wer die Geldbuße verhängte, hatte keine Wahl, selbst wenn am Anfang des Falles ein offensichtlicher Irrtum und an seinem Ende die Existenz eines Familienbetriebs stand. Es entstanden Geschichten, die man nicht anders als tragisch nennen kann, und man konnte rein gar nichts dagegen tun.
Bleibt die Frage, was eigentlich als Vorhandensein von rotem Diesel galt. Eine Untergrenze kannte das Gesetz nicht. Das Vorhandensein von Farbstoff und Markierstoff wurde nach dem Verfahren der technischen Norm STN 65 6082 festgestellt, und die Kennzeichnung selbst war so ausgelegt, dass sie eine Verdünnung überstand. Der Markierstoff Solvent Yellow 124 wurde in einer Konzentration von mindestens sechs Milligramm je Liter zugesetzt, und die rote Färbung musste selbst in einer Mischung aus einem Teil gekennzeichnetem und zehn Teilen nicht gekennzeichnetem Diesel sichtbar bleiben. Das Verdünnen, Entfernen oder sonstige Verändern der Kennzeichnung verbot das Gesetz zudem ausdrücklich. Die Auslegung war daher unerbittlich: Fand der Test den Markierstoff, sei es auch nur in Spuren von einer längst verbrauchten Tankfüllung, war gekennzeichnetes Gasöl im Tank vorhanden und zweckwidrig verwendet worden. Eine Spur bedeutete Vorhandensein. Und Vorhandensein bedeutete eine halbe Million.
Die Strenge endete zudem nicht bei dem, was jemand im Tank hatte. Bei Maschinen verlangte das Gesetz die ausschließliche Verwendung in der landwirtschaftlichen Erzeugung, und dieses Wort wurde wörtlich genommen. In der Praxis hatten wir mit Fällen zu tun, in denen ein Traktor, der die ganze Saison gepflügt und die Ernte eingefahren hatte, einmal ausnahmsweise Material über eine kurze Strecke transportierte oder bei Arbeiten aushalf, die mit der Landwirtschaft nur mittelbar zusammenhingen. Eine einzige solche Fahrt genügte, und die Voraussetzung der Ausschließlichkeit entfiel. Dieselbe Maschine, derselbe Diesel im Tank – und plötzlich eine zweckwidrige Verwendung mit allem, was dazugehörte, Nachversteuerung und Geldbuße. Die Genossenschaften lernten so, dass die Frage nicht lautet, was für eine Maschine es ist, sondern was sie gerade tut.
Heute würden wir sagen, dass der Staat den Kontrollmechanismus direkt in das Produkt eingebaut hat. Die Chemie lieferte den Beweis, die Streife erledigte den Rest.
Warum er abgeschafft wurde
Zwei Gründe: Missbrauch und Geld. Der Handel mit der Vergünstigung hörte nicht auf, und das System war für beide Seiten verwaltungsaufwendig. Im Krisenjahr 2010 versprach sich der Staat von der Abschaffung rund 100 Millionen Euro jährlich, und das Parlament hob die Vergünstigung Ende 2010 trotz einer Petition mit 115 000 Unterschriften auf. Roter Diesel existierte somit bis zum 31. Dezember 2010. Die Landwirte erhielten die ersten fünfzehn Tage des neuen Jahres, um ihre Vorräte zu verbrauchen; danach folgten eine Bestandsaufnahme und die Nachversteuerung der Differenz für den Kraftstoff in den Lagern wie in den Tanks der Maschinen.
Was ihn ersetzt hat
Zunächst nichts. Abgesehen von einer einmaligen Hilfe im Jahr 2013, als das Gesetz Nr. 33/2013 Slg. einen Zuschuss von 0,153 Euro je Liter bis zu einer Menge von 65 Millionen Litern ermöglichte, blieben die Landwirte jahrelang ohne Unterstützung. Eine systemische Lösung kam erst 2019 unter dem Namen Grüner Diesel (Zelená nafta): eine staatliche Beihilfe, bei der der Landwirt gewöhnlichen, voll versteuerten Diesel tankt und der Staat ihm anschließend über die Landwirtschaftliche Zahlstelle einen Teil der Verbrauchsteuer erstattet, und zwar nach der angegebenen Fläche und dem gehaltenen Viehbestand. Der Kraftstoff hat keine besondere Farbe mehr, und niemand kontrolliert Ihren Tank auf dem Feldweg. Im Jahr 2024 wurden auf diese Weise über 32 Millionen Euro an fast dreitausend Antragsteller ausgezahlt.
Die beiden Systeme sind ein Lehrbuchgegensatz. Roter Diesel gewährte den Vorteil an der Zapfsäule und verlagerte die Kontrolle in das Produkt, in den Farbstoff und die Streifen. Grüner Diesel gewährt den Vorteil in den Daten und hat die Kontrolle in Anträge und Aufzeichnungen verlagert. Keines ist umsonst, jedes zahlt nur mit einer anderen Art von Kosten. Die Frage bei der steuerlichen Gestaltung lautet nämlich nie, ob kontrolliert werden soll. Sie lautet, wo in der Kette die Kontrolle angesiedelt wird.
Und er ist noch nicht tot
Das Prinzip der Kennzeichnung lebt in Europa weiter, vor allem bei Heizölen. Am 19. Januar 2024 wechselte sogar der gemeinsame europäische Markierstoff: Accutrace Plus ersetzte Solvent Yellow, die rote Farbe bleibt. Die praktische Folge für jeden, der mit einem Dieselauto durch Europa fährt: Billiges Heizöl an einer deutschen Tankstelle ist immer noch dieselbe Falle wie früher unser roter Diesel. Und im Gesetz Nr. 98/2004 Slg. lebt die Logik des steuerbegünstigten Öls bis heute fort, in den Instituten des Verwenderbetriebs und des Erlaubnisscheins bei Flüssiggas oder Heizölen. Der rote Diesel ist nicht gestorben. Er hat nur die Ware gewechselt.
Erinnern Sie sich an ihn? Und wenn ja, von welcher Seite: Haben Sie getankt, kontrolliert, die Nachversteuerung berechnet oder wurden Sie kontrolliert?
DAC Consulting befasst sich seit 2007 mit Zoll und Verbrauchsteuern. Wenn Sie Fragen zur Verbrauchsteuer auf Mineralöle, zum Steuerlager, zum Verwenderbetrieb oder zu Erlaubnisscheinen haben, schreiben Sie uns.