


Mehrwertsteuer. Das erste deutsche Wort, das uns die Grenze beigebracht hat
Es klang wie ein Geschenk des reicheren Nachbarn. In Wirklichkeit war es die nüchterne Folge davon, dass die Ware ein Steuergebiet verließ. Und während ein Zöllner die Ausfuhr bestätigte, rechnete ein anderer ein Stück weiter aus, was wir zu Hause nachzahlen würden.
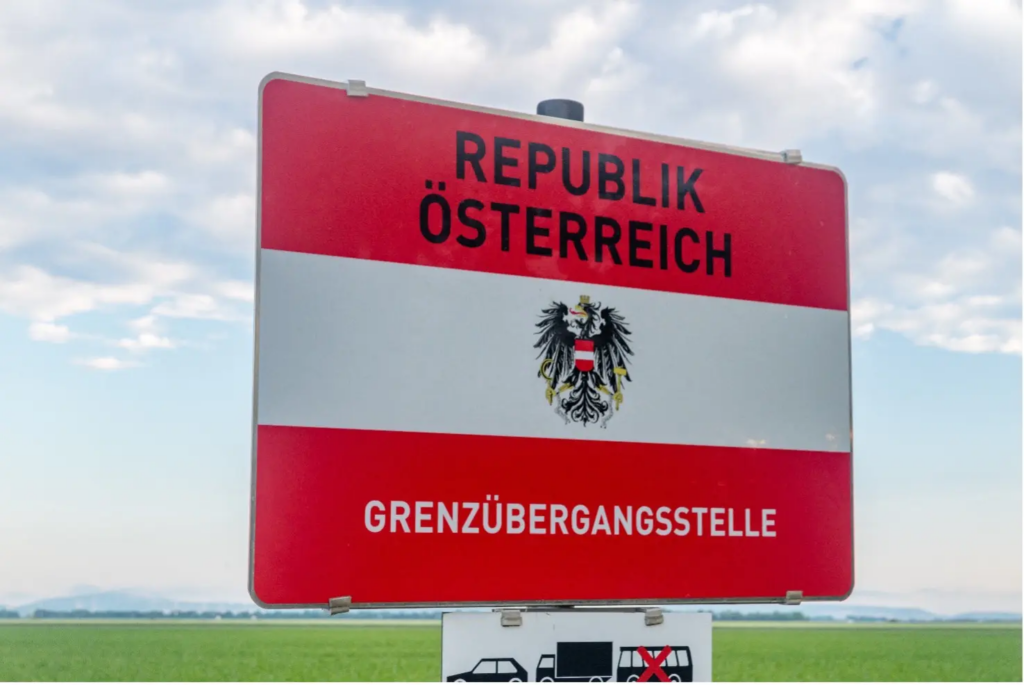
Wien und Bratislava trennen knapp sechzig Kilometer. In den neunziger Jahren stand zwischen ihnen ein Schlagbaum: der Übergang vom Bratislavaer Stadtteil Petržalka ins österreichische Berg, den Ort gleich hinter der Grenze. Wer damals dort stand, erinnert sich an zwei Dinge: an die endlose Autokolonne und an das Wort Mehrwertsteuer.
Wir haben es schnell gelernt, denn es lohnte sich. Ein Slowake hatte aus österreichischer Sicht seinen Wohnsitz in einem Drittland, und so galt sein Einkauf als steuerfreie Ausfuhr. Die Befreiung war jedoch an Bedingungen geknüpft, und die letzte erfüllte man erst hinter der Grenze. Nach § 7 Abs. 1 Z 3 des österreichischen Umsatzsteuergesetzes musste es sich um einen Einkauf für private Zwecke handeln, die Ware musste im persönlichen Reisegepäck mitgeführt und binnen drei Monaten ausgeführt werden, die Rechnung musste tausend Schilling übersteigen, und es bedurfte eines Ausfuhrnachweises auf einem Formular, das die Ausgangszollstelle abstempeln musste.
In der Praxis lief es daher umgekehrt ab, als das Gesetz es vorsah. An der Kasse zahlte man den vollen Preis samt zwanzigprozentiger Steuer, und diese wurde erst gegen den Stempel erstattet – entweder im Geschäft oder über ein privates Rückerstattungsbüro an der Grenze, das eine Provision einbehielt. Der Händler durfte die Ware zwar auch gleich steuerfrei verkaufen, trug dann aber das Risiko, dass der Nachweis nicht zurückkam und er die Steuer aus eigener Tasche zahlen musste.
An die andere Seite der Medaille erinnert sich kaum jemand. Dasselbe Auto hielt wenige Minuten später vor einem slowakischen Zöllner. Dieser prüfte, ob die Einfuhr innerhalb der Grenze für die Zollbefreiung lag. Bis zu dieser Grenze war die Einfuhr zollfrei und zugleich steuerfrei, weil das Mehrwertsteuergesetz die Zollbefreiung unmittelbar übernahm. Oberhalb der Grenze setzte das Zollamt Zoll und Steuer fest. Die erstattete österreichische und die nachgezahlte slowakische Steuer trafen sich im selben Kofferraum.
Die erste Reise nach Österreich, wie wir sie in Erinnerung haben, war ein Kulturschock. Renovierte Häuser, gestutzte Gärten, Parks ohne Abfall, verlockende Schaufenster, Luxusautos. Und Menschen, denen man das in ihr Äußeres investierte Geld ansah. Die Waren rochen anders und wirkten frischer. Wie viel davon Wahrheit und wie viel unsere eigene Projektion war, möge jeder selbst beurteilen. Es dauerte eine Weile, bis uns klar wurde, dass auch hinter dieser scheinbar idealen „Fassade“ Menschen mit denselben Sorgen wie wir leben. Und dass die Menschen auf unserer Seite, ohne Friseurschnitt und ohne Markenkleidung, irgendwie menschlicher wirkten.
Der Grenzübergang Petržalka – Berg war von den neunziger Jahren bis 2004 ein äußerst exponierter, buchstäblich einzigartiger Ort. Von einem Fünfhunderter im Reisepass als Preis für einen schnellen und reibungslosen Grenzübertritt sprach man damals ganz offen. Ich bin dankbar, dass ich als Zolljurist weit weg von der Grenze war und bei diesem Eldorado nicht dabei sein musste.
Dann kam die Wende. Am 1. Mai 2004 verschwand mit dem EU-Beitritt der Slowakei die Zollgrenze und mit ihr auch der Grund, uns die Steuer zu erstatten, denn die Ware verließ die Union nicht mehr. Am 21. Dezember 2007 traten wir dem Schengen-Raum bei, auch die Personenkontrollen endeten, und den Schlagbaum in Berg zersägten die Regierungschefs vor laufenden Kameras.
Heute fahren wir ohne Kontrolle auf einen Ausflug nach Österreich, gehen zum Mittag- oder Abendessen und genießen dort unseren Urlaub auf slowakische Art. Der Unterschied im Lebensstandard ist nicht ganz verschwunden, das Gefühl einer anderen Welt aber schon. Wir fühlen uns als respektierte Nachbarn zu Besuch, und das ist eine größere Veränderung als jede Vorschrift.
Mit Waren ist es heute einfach. Kaufen Sie als Privatperson in Wien einen Mantel, zahlen Sie die österreichische Steuer und zu Hause nichts. Dasselbe gilt für Alkohol und Tabak, soweit es um den Eigenbedarf geht. Die Richtlinie (EU) 2020/262 des Rates erlaubt den Staaten, Richtmengen festzulegen, die achthundert Zigaretten, zehn Liter Spirituosen oder hundertzehn Liter Bier nicht unterschreiten dürfen. Darüber kehrt sich die Beweislast um, und Sie müssen den Zweck des Einkaufs nachweisen. Eine Ausnahme bilden neue Fahrzeuge: Diese versteuern Sie zu Hause, unabhängig von der in Österreich gezahlten Steuer.
Der entscheidende Faktor liegt woanders. Ein Einkauf ist nicht mehr privat, sobald die Ware für ein Unternehmen bestimmt ist. Dann handelt es sich nicht um einen Urlaubseinkauf, sondern um einen sogenannten innergemeinschaftlichen Erwerb von Waren aus einem anderen Mitgliedstaat, den das Unternehmen zu Hause versteuert, und bei verbrauchsteuerpflichtigen Waren zudem um eine Beförderung mit eigenen Dokumenten und durch berechtigte Personen.
Mit dem Zoll befasst sich heute beim Einkauf in Österreich also niemand, und bei einem nichtgewerblichen Einkauf endet die Sache an der Kasse. Einen Einkauf für das Unternehmen erledigt der Erwerber selbst und sofort: durch die Erklärung der Steuer zu Hause und bei verbrauchsteuerpflichtigen Waren auch mit den Beförderungsdokumenten. Unterlässt er dies, setzt die Steuerverwaltung die Steuer nachträglich fest und schlägt eine Sanktion auf, unabhängig davon, wer im Auto saß und was auf der Rechnung stand.
Die Mehrwertsteuer hallt bei uns heute also nicht mehr so nach, obwohl es sie weiterhin gibt. Der Österreicher zahlt sie, und auch wir zahlen sie, wenn wir in Wien etwas kaufen. Nur überquert sie nicht mehr die Grenze, wir bringen sie nicht mehr im Stempel nach Hause, und damit hat sie aufgehört, auch unser Wort zu sein. Ihnen ist ihre Mehrwertsteuer geblieben, uns unsere DPH.