


Mehrwertsteuer. Prvé nemecké slovo, ktoré nás naučila hranica
Znelo to ako darček od bohatšieho suseda. V skutočnosti šlo o chladný dôsledok toho, že tovar opúšťal daňové územie. A kým jeden colník potvrdzoval vývoz, druhý o kus ďalej počítal, čo doma doplatíme.
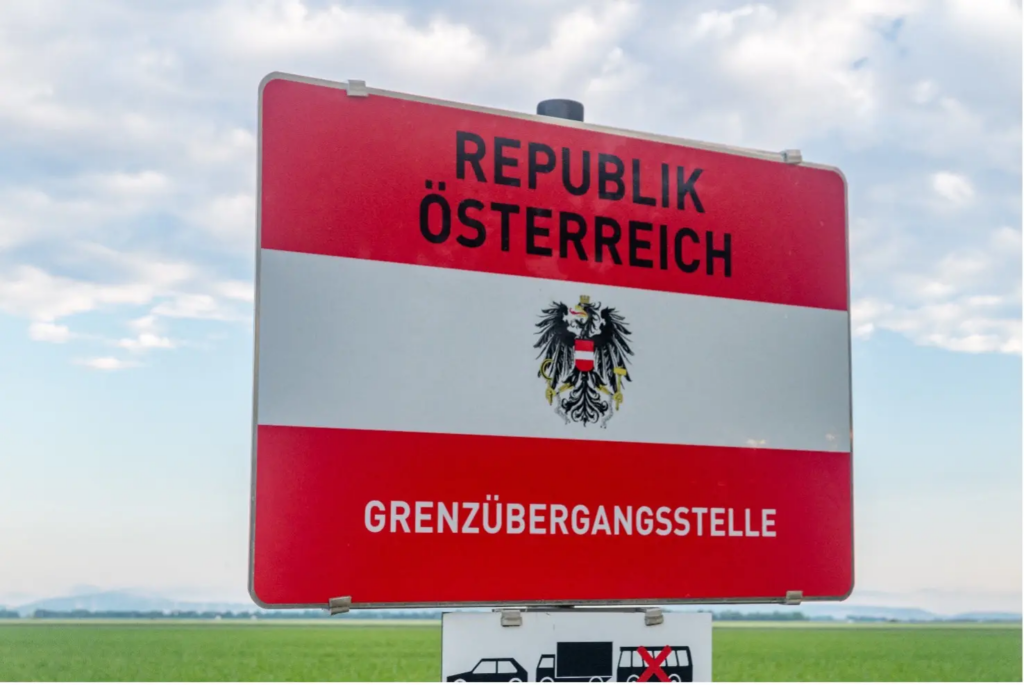
Viedeň a Bratislavu delí necelých šesťdesiat kilometrov. V deväťdesiatych rokoch medzi nimi stála závora: priechod z bratislavskej Petržalky do rakúskeho Bergu, obce hneď za hranicou. Kto tam vtedy stál, pamätá si dve veci. Nekonečnú kolónu áut a slovo Mehrwertsteuer.
Naučili sme sa ho rýchlo, lebo sa oplatilo. Slovák mal pre Rakúsko bydlisko v tretej krajine, a tak jeho nákup patril k vývozu oslobodenému od dane. Oslobodenie však bolo podmienené a poslednú podmienku ste splnili až za hranicou. Podľa § 7 ods. 1 bod 3 rakúskeho zákona o dani z obratu šlo o nákup na súkromné účely, tovar v osobnej batožine, vývoz do troch mesiacov, faktúru nad tisíc šilingov a potvrdenie o vývoze na tlačive, ktoré musela opečiatkovať výstupná colnica.
Preto to v praxi vyzeralo opačne, než znel zákon. Pri pokladni ste zaplatili plnú cenu aj s dvadsaťpercentnou daňou a tá sa vrátila až proti pečiatke, buď v obchode, alebo cez súkromnú clearingovú kanceláriu pri hranici, ktorá si vzala províziu. Predať rovno bez dane obchodník smel, no niesol riziko, že sa potvrdenie nevráti a daň doplatí zo svojho.
Druhú stranu mince si takmer nikto nepamätá. To isté auto o pár minút zastavilo pred slovenským colníkom. Ten kontroloval, či je dovoz v limite na oslobodenie od cla. Do limitu bol dovoz bez cla a zároveň bez dane, lebo zákon o dani z pridanej hodnoty colné oslobodenie priamo preberal. Nad limit vymeral colný úrad clo aj daň. Vrátená rakúska daň a doplatená slovenská sa stretli v tom istom kufri.
Prvá cesta do Rakúska, ako si ju pamätáme, bola kultúrny šok. Opravené domy, pristrihnuté záhrady, parky bez odpadkov, lákavé výklady, luxusné autá. A ľudia, na ktorých boli vidieť peniaze nainvestované do vzhľadu. Tovar voňal inak a zdal sa čerstvejší. Koľko z toho bola pravda a koľko naša vlastná projekcia, nech si posúdi každý sám. Chvíľu nám trvalo, kým nám došlo, že aj za tou zdanlivo ideálnou „fasádou“ žijú ľudia s rovnakými trápeniami ako my. A že ľudia na našej strane, bez účesu od barbera a bez značkového oblečenia, pôsobili akosi človečenskejšie.
Hraničný priechod Petržalka – Berg bol od deväťdesiatych rokov do roku 2004 veľmi exponované miesto, doslova unikátne. O päťstovke v pase ako o cene za rýchly a bezproblémový prechod sa vtedy hovorilo bežne. Ja som vďačný, že som bol ako colný právnik od hranice ďaleko a že som pri tom Eldoráde nemusel byť.
Potom sa to zlomilo. Prvého mája 2004 vstupom Slovenska do EÚ zmizla colná hranica a s ňou aj dôvod vracať nám daň, lebo tovar už z Únie nevystupoval. Dvadsiateho prvého decembra 2007 sme vstúpili do schengenského priestoru, skončili aj kontroly osôb a závoru v Bergu prepílili premiéri pred kamerami.
Dnes chodíme do Rakúska na výlet bez kontroly, dáme si obed, večeru a dovolenku si tam užívame po slovensky. Rozdiel v životnej úrovni úplne nezmizol, ten pocit iného sveta áno. Cítime sa ako rešpektovaní susedia na návšteve, a to je väčšia zmena než ktorýkoľvek predpis.
S tovarom je to dnes jednoduché. Ak si ako súkromná osoba kúpite vo Viedni kabát, zaplatíte rakúsku daň a doma neplatíte nič. Pri alkohole a tabaku platí to isté, pokiaľ ide o vlastnú spotrebu. Smernica Rady (EÚ) 2020/262 dovoľuje štátom stanoviť smerné množstvá, ktoré nesmú byť nižšie ako osemsto cigariet, desať litrov liehovín alebo stodesať litrov piva. Nad nimi sa dôkazné bremeno obracia a účel nákupu preukazujete vy. Výnimkou je nový dopravný prostriedok, ten zdaníte doma bez ohľadu na daň zaplatenú v Rakúsku.
Rozdielový faktor je inde. Nákup prestáva byť súkromný vo chvíli, keď tovar smeruje do firmy. Vtedy nejde o dovolenkový nákup, ale o tzv. intrakomunitárne nadobudnutie tovaru z iného členského štátu, ktoré si firma zdaňuje doma, a pri predmetoch spotrebnej dane aj o prepravu s vlastnými dokladmi a oprávnenými osobami.
Clo teda dnes pri nákupe v Rakúsku nerieši nikto a pri neobchodnom nákupe sa vec končí pri pokladni. Firemný nákup rieši nadobúdateľ sám a hneď: priznaním dane doma a pri tovare so spotrebnou daňou aj dokladmi o preprave. Ak to neurobí, správca dane daň dorubí a pripočíta sankciu, bez ohľadu na to, kto v aute sedel a čo mal na faktúre.
Mehrwertsteuer teda u nás už dnes tak nerezonuje, hoci nezanikla. Platí ju Rakúšan a platíme ju aj my, keď si vo Viedni niečo kúpime. Len už neprekračuje hranicu, nevozíme si ju domov v pečiatke, a tým prestala byť aj naším slovom. Im zostala ich Mehrwertsteuer, nám naša DPH.