


Alkohol aus dem Urlaub, vom Einkauf jenseits der Grenze und aus dem Lager zu Hause: drei Situationen, drei unterschiedliche Regeln
Zollkontrollen laufen den ganzen Sommer über, und beim Alkohol entscheidet nicht die Zahl der Flaschen, sondern woher die Ware kommt und wozu sie dient. In der Praxis verschwimmen drei unterschiedliche Situationen zu einer, und ein Fehler kostet Zoll, Verbrauchsteuer und Mehrwertsteuer auf einmal.
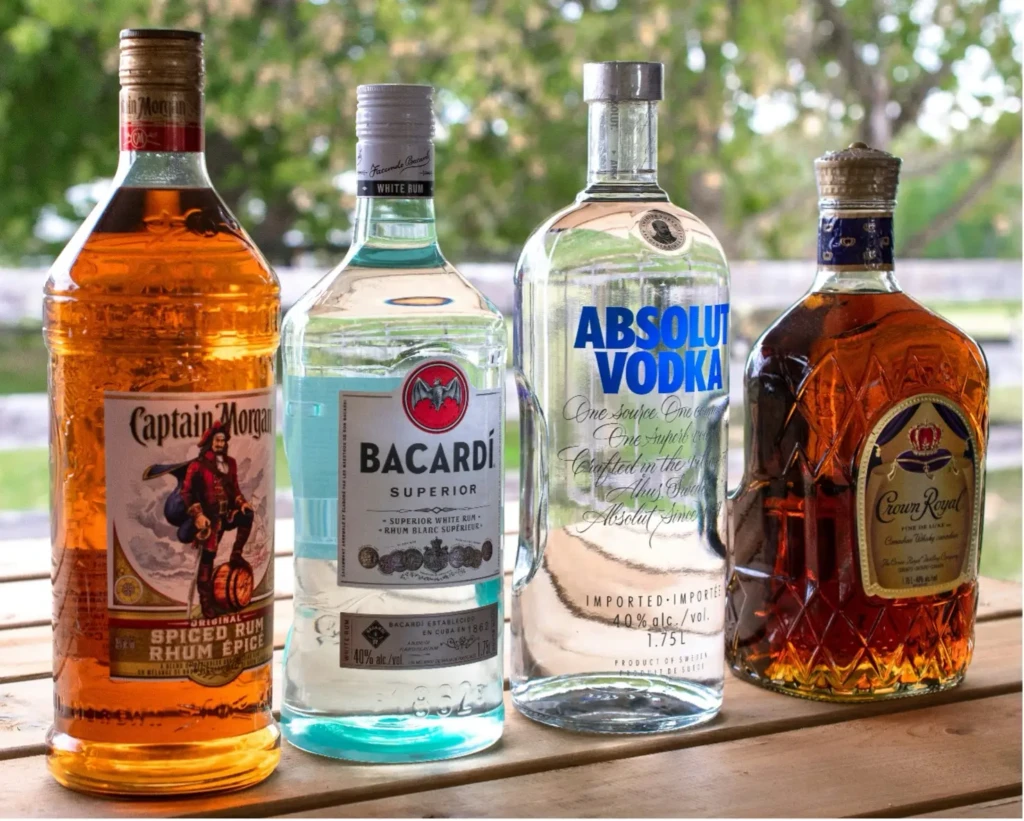
Es gibt drei Situationen. Die Einfuhr aus einem Drittland, zum Beispiel aus der Türkei. Der Einkauf in einem anderen Mitgliedstaat und die eigene Beförderung nach Hause, typischerweise aus Österreich. Und der Besitz und die Beförderung von Alkohol bereits in der Slowakei. Bei den ersten beiden ist die erste Frage stets der Zweck, denn beide beruhen auf dem Eigenbedarf; Mengen und Schwellen entscheiden erst innerhalb dieses Rahmens. Bei der dritten wird der Zweck nicht geprüft, entscheidend ist der Herkunftsnachweis.
Bei der Einfuhr aus einem Drittland gelten feste Obergrenzen. Nach § 8 Abs. 2 des slowakischen Gesetzes Nr. 530/2011 Slg. über die Verbrauchsteuer auf alkoholische Getränke ist die nichtkommerzielle Einfuhr im persönlichen Gepäck eines Reisenden höchstens in folgenden Mengen befreit:
1 Liter Alkohol mit einem Alkoholgehalt von mehr als 22 % vol oder 2 Liter Alkohol mit einem Alkoholgehalt von 22 % vol oder weniger,
2 Liter Schaumwein oder 2 Liter schäumendes gegorenes Getränk oder 2 Liter Zwischenerzeugnis.
Beide Positionen schöpfen aus einem gemeinsamen Kontingent. Jede dieser Mengen entspricht hundert Prozent, und sie lassen sich kombinieren, solange die Summe der Anteile hundert Prozent nicht übersteigt. Wer den vollen Liter Spirituosen ausschöpft, hat keinen Anspruch mehr auf Schaumwein; bei einem halben Liter bleibt ihm ein Liter Schaumwein.
Dieselben Mengen eröffnen auch die Befreiung von der Mehrwertsteuer und vom Zoll. Nach Art. 41 der Verordnung (EG) Nr. 1186/2009 des Rates sind Waren im Gepäck von Reisenden von den Einfuhrabgaben befreit, sofern sie nach den gemäß der Richtlinie 2007/74/EG des Rates erlassenen innerstaatlichen Vorschriften von der Mehrwertsteuer befreit sind; in der Slowakei ist dies § 48a des Gesetzes Nr. 222/2004 Slg. Die Zollbefreiung steht also nicht neben der Steuerbefreiung, sondern folgt ihr. Eine Überschreitung der Grenze löst daher nicht eine Zahlung aus, sondern drei. Die Zollbehörde setzt für die überschießende Menge Zoll, Verbrauchsteuer und Mehrwertsteuer fest, wobei die Bemessungsgrundlage bei der Einfuhr sowohl den Zoll als auch die Verbrauchsteuer enthält.
Bier und stiller Wein stehen außerhalb dieser Regelung. Absatz 4 sieht für sie eigene Mengen vor – 16 Liter Bier und 4 Liter stillen Wein oder stilles gegorenes Getränk –, die hinzugerechnet werden. Für Personen unter 17 Jahren gilt die Befreiung nicht.
Beim Einkauf in einem anderen Mitgliedstaat und eigener Beförderung nach Hause gilt keine Obergrenze. Nach § 28 Abs. 3 Buchst. d desselben Gesetzes prüft die Zollbehörde, ob das Getränk privaten Zwecken dient, und eines der Kriterien ist die Menge. Das Gesetz nennt folgende Richtmengen:
- mindestens 10 Liter Spirituosen,
- mindestens 20 Liter Zwischenerzeugnisse,
- mindestens 90 Liter Wein, davon höchstens 60 Liter Schaumwein oder schäumendes gegorenes Getränk
- mindestens 110 Liter Bier.
Das sind keine Grenzen des Erlaubten, sondern Prüfschwellen. Unterhalb davon wird der Zweck nicht geprüft, oberhalb fragt die Zollbehörde danach, und die Antwort muss anhand der Belege Bestand haben. Neben der Menge berücksichtigt das Gesetz auch den Grund des Erwerbs und die Art der Beförderung. Voraussetzung bleibt die eigene Beförderung durch eine natürliche Person für den Eigenbedarf.
Beim Besitz und bei der Beförderung in der Slowakei helfen weder eine Grenze noch der Zweck. Nach § 2 Abs. 1 Buchst. m Nr. 4 gilt jeder Umgang mit unversteuertem Alkohol außerhalb der Steueraussetzung als Überführung in den steuerrechtlich freien Verkehr, wenn die Person seine Herkunft oder die Art seines Erwerbs nicht nachweisen kann, und zwar unabhängig davon, ob sie mit ihm als Eigentümer umgeht. Die Steuerpflicht entsteht am Tag der Feststellung, und die Steuererklärung ist innerhalb von drei Arbeitstagen abzugeben. Das gilt auch für Vorräte im Lager eines Betriebs.
Ein Beispiel ist der Kauf von 100 Litern Bier bei einer Einzelhandelskette in Österreich für einen Imbiss oder eine Gaststätte in der Slowakei. Die Menge liegt unter der Schwelle von 110 Litern, und dennoch gilt § 28 nicht für einen einzigen Liter. Das Bier ist nicht für den Eigenbedarf, sondern für den Weiterverkauf bestimmt, sodass es sich um eine Beförderung zu gewerblichen Zwecken nach § 27 handelt. Der Betreiber benötigt eine Erlaubnis als zertifizierter Empfänger nach § 26a; die Steuerpflicht entsteht für ihn am Tag des Empfangs des Biers, und die Steuer wird in der Slowakei erneut entrichtet, obwohl sie im Preis bereits in Österreich bezahlt wurde. Ohne Erlaubnis wird Steuerschuldner, wer das Bier im Steuergebiet als Erster besitzt.
Dieselbe Logik gilt auch für Alkohol, den ein Unternehmen nicht verkauft. Whisky für eine Firmenveranstaltung oder ein Einkauf für Kollegen ist kein Eigenbedarf, auch wenn ein Mitarbeiter ihn im eigenen Gepäck aus dem Ausland mitbringt. Den Fehler produzieren Unternehmen selbst, wenn sie einen solchen Einkauf als Aufwand verbuchen und damit den geschäftlichen Zweck in ihren eigenen Belegen dokumentieren.
Eine natürliche Person, die bei der Einfuhr die Grenze überschreitet, zahlt Zoll, Verbrauchsteuer und Mehrwertsteuer auf die überschießende Menge. Ein Unternehmen steht unabhängig vom Volumen außerhalb der Befreiung, benötigt eine Erlaubnis und trägt die Nachversteuerung sowie eine Sanktion, bei größerem Umfang auch mit einer möglichen Haftung des vertretungsberechtigten Organs. In allen drei Situationen gilt dasselbe: Es entscheidet der Beleg, nicht die Behauptung. Bei Einfuhr und Beförderung weisen Sie mit Belegen den Zweck nach, zu Hause die Herkunft und die Art des Erwerbs.
Das einzigartige Team von DAC & PPAK ist auf Zoll, Verbrauchsteuern und Mehrwertsteuer im internationalen Handel spezialisiert. Bei Fragen kontaktieren Sie uns.