


Zadržaná vratka dane je najsilnejšia páka, akú má štát voči firme.
Najvyšší správny súd už rozhodol, že slovenské pravidlá náhrady odporujú právu Únie.
V prvej časti sme spočítali, že pri benzíne, destiláte a cigaretách tvorí daň polovicu až štyri pätiny ceny. Keď štát prestane firme tieto peniaze vracať, firma ostane bez likvidity aj vtedy, keď neurobila nič zle.
Mechanika je jednoduchá a tvrdá. Ak daňový úrad začne v lehote na vrátenie nadmerného odpočtu DPH daňovú kontrolu, vráti ho až do desiatich dní od jej skončenia, a to vo výške, ktorú sám zistí. Lehota na kontrolu je najviac jeden rok, počas prerušenia však neplynie a prerušiť ju možno napríklad na čas medzinárodnej výmeny informácií. Rok je strop, ktorý sa dá zákonne natiahnuť na dva.
Z našej praxe. Pri ústnom pojednávaní vo veci vrátenia nadmerného odpočtu DPH som od daňovej úradníčky počul: „veď DPH patrí štátu, prečo vám to tak vadí, že sme ju zadržali….?“. Musel som jej vysvetliť systém fungovania DPH, že klient pracuje s 5 % maržou pri ďalšom predaji, že pri nákupe tovaru zaplatil plnú (vtedy ešte 20 %) DPH dodávateľovi v cene tovaru. Odpoveď bola „Ahaaaa, o tom som nevedela….“.
Odhliadnuc od toho príkladu poukazujúceho na to, ako ďaleko vie byť rozhodovanie o peniazoch firmy od reality jej podnikania, je z vyššie uvedeného mechanizmu zadržania nadmerného odpočtu DPH zrejmé, aký ťažký zásah toto opatrenie pre podnikateľa predstavuje a ako citlivo a uvážlivo by sa malo zo strany štátu uplatňovať.
Pri spotrebnej dani je to ešte tvrdšie a oveľa menej známe. Colný úrad vráti daň do 30 dní od podania priznania, ak sú splnené všetky podmienky. Ak v tejto lehote začne kontrolu a zistená daň sa nelíši od priznanej, vráti ju do 15 dní od skončenia kontroly. Ak sa líši, vráti ju až do 15 dní odo dňa právoplatnosti rozhodnutia, po celom vyrubovacom a odvolacom kole a počas celého tohto obdobia ju colný úrad zadržiava.
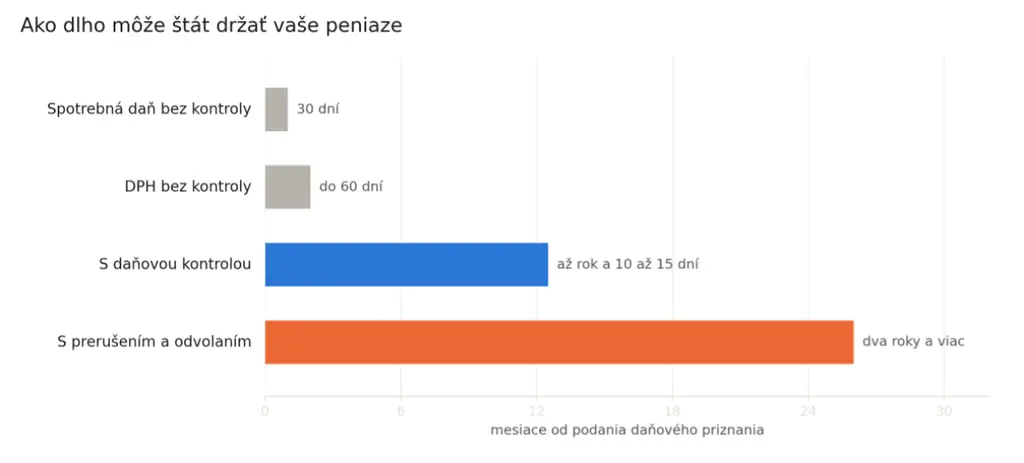
Pointou je, že zadržanie vrátenia či už nadmerného odpočtu alebo spotrebnej dane počas kontroly môže viesť k veľmi rýchlemu koncu podnikania kvôli absencii likvidity finančných prostriedkov. Úplne vyhrotené sú prípady firiem obchodujúcich s predmetmi spotrebných daní, kde sa kumuluje možné zadržanie DPH a aj spotrebnej dane. Taká firma nemusí pri kontrole prežiť ani prvý štvrťrok. A toto je zdvihnutý prst najmä pre štát, že či a ako (v zmysle pre aké zdaňovacie obdobie, ku ktorým transakciám a na ako dlho) DPH a SPD zadržať, aby sa dosiahol účel zákona a súčasne udržala sa podnikateľská činnosť v tomto segmente.
Že táto právomoc má reálnu trhovú cenu, ukázali trestné konania. V jednej právoplatne skončenej veci sa riaditeľka daňového úradu dohodla, že za desať percent z vyplatenej vratky zariadi, aby kontrola neprišla a peniaze sa vyplatili. Desatina z vratky bola cena za istotu, že štát nesiahne na likviditu firmy. Ak by si ju firma nekúpila, znášala by to riziko v plnej výške, a znášala by ho aj vtedy, ak by nič zlé neurobila. Že takýchto podozrení je viac, ukazujú ďalšie prebiehajúce konania. Kým neskončia, platí prezumpcia neviny. Ich výsledok však nepotrebujeme na to, aby sme videli problém. Právomoc, ktorá mala na čiernom trhu cenu desiatich percent z vratky, musí mať v zákone tvrdé limity a musí sa uplatňovať rovnako voči každému. Inak sa z nej stáva nástroj na rozdeľovanie konkurenčných výhod, čo je pravý opak toho, na čo ju zákon dal.
V nadväznosti na vyššie uvedené, Súdny dvor Európskej únie v uznesení z 21. októbra 2015 vo veci C-120/15 Kovozber, ktoré vzišlo zo slovenského návrhu, konštatoval, že platiteľ má nárok na úroky z omeškania, ak mu nadmerný odpočet nebol vrátený v primeranej lehote pre daňovú kontrolu, a že vnútroštátna úprava ho nesmie zbaviť primeranej náhrady za takto spôsobenú stratu. Náhrada za zadržiavanie na Slovensku predtým nebola žiadna. Po tomto rozhodnutí sa zaviedla vo výške 1,5 % (resp. dvojnásobok sadzby ECB, ak je vyšší) od šiesteho mesiaca zadržiavania. Ani tá však neobstála.Náhrada je tak dnes v pohybe a tento vývoj intenzívne sledujeme. V konaniach pred daňovými a colnými orgánmi ho uplatňujeme za našich klientov a v súdnej a ústavnej rovine spolupracujeme s advokátskou kanceláriou, aby klient dostal adekvátnu a spravodlivú náhradu za tento mimoriadne závažný zásah do jeho podnikania. Najvyšší správny súd rozsudkom z 21. júla 2025 vo veci 2Sžfk/42/2020 zrušil rozhodnutia finančnej správy o náhrade a vyslovil, že § 79a zákona o DPH odporuje právu Únie v dobe aj vo výške. Zadržiavať bez náhrady možno len päť mesiacov od uplynutia lehoty na podanie priznania za obdobie, v ktorom odpočet vznikol, nie šesť mesiacov nad bežnú lehotu. A ročná sadzba 1,5 % neobstojí tam, kde je trhový úrok krátkodobých úverov pre nefinančné podniky vyšší. Vtedy sa ustanovenie nepoužije a náhrada sa počíta podľa trhovej sadzby. My však ani toto rozhodnutie nepovažujeme za rozhodnutie o adekvátnej a spravodlivej náhrade, požadujeme vyššiu náhradu a už po kratšom období zadržiavania. V jednej z vecí sa čaká na rozhodnutie Ústavného súdu Slovenskej republiky.
A tu je z toho priamy peňažný dôsledok. Kto v posledných rokoch dostal náhradu vypočítanú sadzbou 1,5 %, dostal takmer isto menej, než mu patrí. Rozdiel sa dá uplatniť a pri sumách, o aké tu ide, nejde o drobné.
Prakticky z toho plynú tri veci. Likviditu plánujte na scenár, v ktorom vratka nepríde, a to potenciálne aj rok, teda s úverovou linkou dohodnutou vopred, nie hľadanou v treťom mesiaci kontroly. V zmluvách s obchodným partnerom treba riešiť financovanie dane medzi jej odvedením a inkasom, dôkazy jej správneho uplatnenia platiteľom, prípadné záruky a tiež, čo sa stane so splatnosťou, keď je vratka zadržaná. A dĺžka kontroly by mala byť závislá od toho, ako rýchlo preukážete pôvod tovaru a dodávateľský reťazec; dokladová stopa pripravená vopred by mala skrátiť kontrolu o mesiace a mesiace sú tu peniaze.
Zhrnuté. Zadržať vratku smie správca dane vtedy, keď v lehote na jej vrátenie začne daňovú kontrolu. Vrátiť ju musí do desiatich dní od skončenia kontroly pri DPH a do 15 dní pri spotrebnej dani, pri odlišnom zistení až po právoplatnosti rozhodnutia. Za zadržanie nad primeranú dobu patrí firme náhrada, ktorú treba počítať podľa trhovej sadzby (podľa najnovšieho rozhodnutia NSSR), nie na úrovni 1,5 % (resp. dvojnásobku sadzby ECB, ak je vyšší). Súdna rovina sporu patrí advokátovi; v konaní pred daňovými a colnými orgánmi zastupujeme klientov sami.
Ak si chcete prejsť váš prípad zadržanej dane z minulosti alebo nastaviť preventívne opatrenia pre prípad daňovej kontroly vrátane zadržania vratky, radi vašu situáciu posúdime.